L’essentiel à retenir : l’assurance bris de machine sécurise votre trésorerie en couvrant les avaries internes et externes, des pannes hydrauliques aux renversements accidentels. Tandis que la Responsabilité Civile protège les tiers, cette garantie préserve l’intégrité financière de votre matériel. Notez qu’un certificat CACES valide est impératif pour garantir l’indemnisation de vos sinistres jusqu’à 150 000 €.
L’utilisation d’équipements de levage sur les chantiers de construction expose les entreprises à des risques financiers significatifs en cas de dommages accidentels ou de défaillances techniques. Une assurance location nacelle bris machine constitue une protection indispensable pour sécuriser votre trésorerie face aux coûts de réparation imprévus des systèmes hydrauliques ou électriques.
Une simple erreur de manipulation ou un sol instable peut paralyser votre activité et engendrer des dettes lourdes. Cet article détaille les garanties essentielles et les réflexes de maintenance nécessaires pour optimiser votre couverture et garantir la continuité de vos opérations.
- Fonctionnement de l’assurance location nacelle bris machine
- 3 risques majeurs couverts et limites du contrat
- Comment choisir entre assurance loueur et contrat dédié ?
- Gestion des sinistres et réflexes de maintenance
Fonctionnement de l’assurance location nacelle bris machine
La garantie bris de machine couvre les dommages soudains impactant les composants hydrauliques ou électriques d’une nacelle. Elle protège votre trésorerie contre les frais de réparation imprévus liés à des causes internes ou externes.
Cette protection financière s’articule autour de périmètres précis incluant aussi bien les pannes mécaniques que les accidents extérieurs survenant sur vos chantiers.
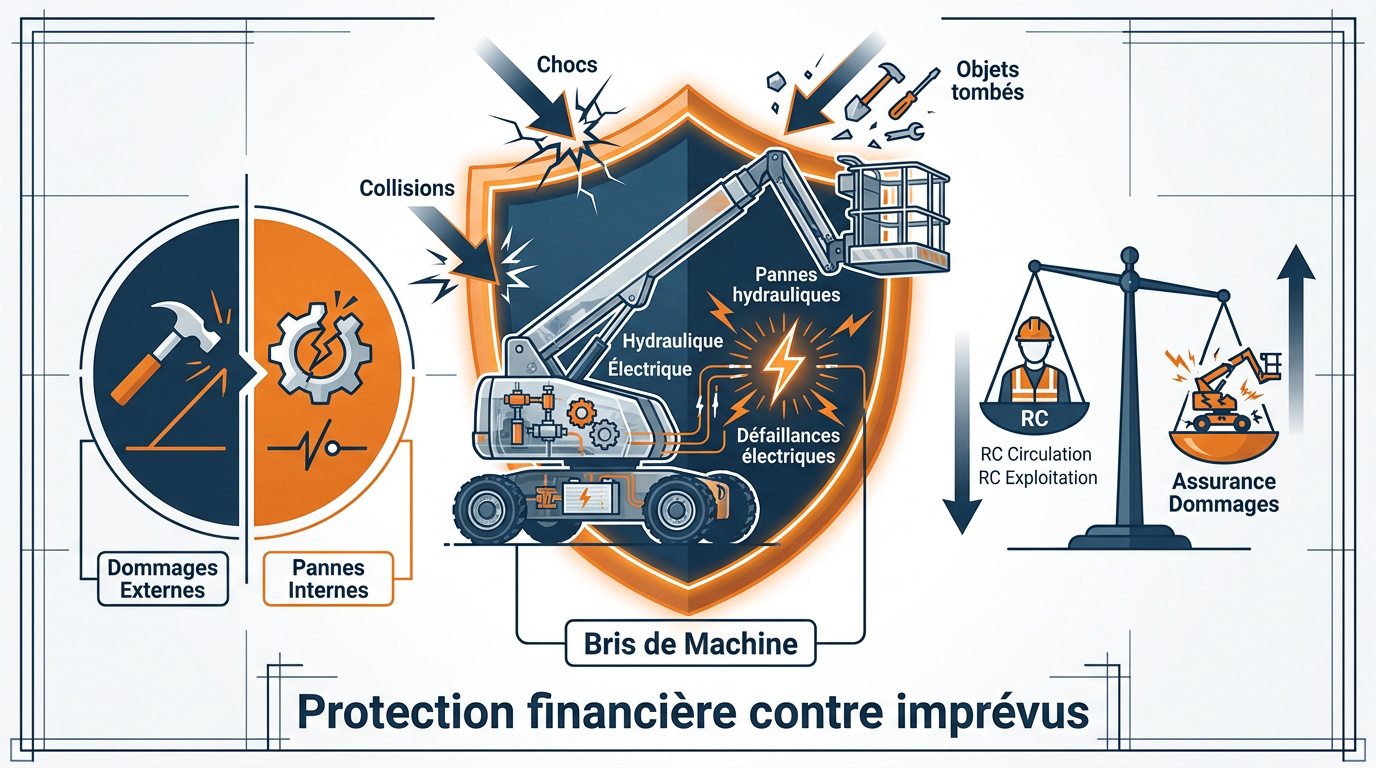
Périmètre des garanties : dommages internes et externes
Les dommages externes englobent les chocs, les chutes d’objets ou les collisions. Ces événements surviennent indépendamment du fonctionnement de la location matériels de levage utilisée.
Les pannes internes affectent les circuits hydrauliques ou les systèmes électriques complexes. Ces défaillances surgissent souvent sans signe précurseur. Votre contrat assure la prise en charge de ces avaries techniques spécifiques.
La protection couvre également les actes de malveillance ou le sabotage sur site. Il est nécessaire d’inclure ces risques pour sécuriser pleinement vos opérations de levage nocturnes ou isolées.
Distinction entre Responsabilité Civile et assurance dommages
Distinguez la RC circulation, obligatoire pour le déplacement, de la RC exploitation. Cette dernière indemnise les dommages causés aux tiers lors de l’usage de la plateforme.
La RC ne rembourse jamais les dégâts subis par l’engin. Sans assurance dommage, les frais de remise en état impactent directement votre budget professionnel.
Le bris de machine préserve votre capital durablement. C’est une sécurité indispensable pour éviter des dettes imprévues suite à un accident matériel soudain.
La Responsabilité Civile protège autrui, mais seule l’assurance bris de machine préserve réellement l’intégrité financière de votre entreprise face aux avaries matérielles.
Une garantie dommages complète efficacement votre couverture globale. Vous travaillez ainsi avec une sérénité totale sur tous vos chantiers de levage.
3 risques majeurs couverts et limites du contrat
Mais au-delà des définitions théoriques, quels sont les risques concrets que vous rencontrez sur le terrain et quelles sont les limites imposées par les assureurs ?
Sinistres fréquents : renversement, chute et bris de glace
Le basculement sur des sols meubles représente un danger critique. Cette instabilité constitue une cause majeure de sinistre lourd. Votre garantie couvre spécifiquement ces accidents de manipulation.
La protection inclut les éléments fragiles comme les vitres ou les optiques. Ces composants subissent souvent des projections de débris. Leur remplacement s’avère onéreux sans couverture adaptée.
L’assurance intervient également suite à une erreur de pilotage. Elle limite l’impact financier de ces maladresses humaines. Vous sécurisez ainsi votre trésorerie face aux imprévus.
- Renversement sur sol instable ou mal stabilisé.
- Bris de glace et dommages aux optiques de phare.
- Erreurs de manipulation lors des manœuvres en hauteur.
Exclusions classiques : usure, entretien et validité du CACES
L’assureur refuse l’indemnisation si l’entretien minimal est négligé. Les experts vérifient systématiquement si les niveaux ont été contrôlés. Un manque de soin manifeste annule vos droits contractuels.
La possession d’un certificat CACES valide est impérative. Si l’opérateur n’est pas habilité, la garantie devient caduque. C’est une clause non négociable pour votre location nacelle télescopique.
Distinguez la panne accidentelle de l’usure normale des composants. Les pneus ou flexibles en fin de vie ne sont jamais pris en charge. Seul l’aléa soudain déclenche l’indemnisation.
Importance des garanties annexes pour votre activité
Les frais de déblaiement et de transport après un accident sont souvent occultés. Ces coûts logistiques pèsent lourdement sur le budget final. Ils peuvent chiffrer rapidement sans extension spécifique.
L’option pertes d’exploitation s’avère indispensable lors d’un arrêt de chantier. Cette garantie verse une indemnité journalière contractuelle. Elle compense l’inactivité et assure la survie des structures artisanales.
La mise à disposition d’un matériel de remplacement garantit la continuité opérationnelle. Cela permet de maintenir votre productivité sans subir d’interruption majeure sur vos chantiers.
Comment choisir entre assurance loueur et contrat dédié ?
Une fois les risques identifiés, une question stratégique se pose : devez-vous accepter l’offre de votre loueur ou souscrire votre propre contrat annuel ?
Analyse des clauses de renonciation à recours
Le propriétaire s’engage à ne pas se retourner contre vous en cas de casse. C’est une simplification administrative. Ce mécanisme sécurise vos relations contractuelles.
Pourtant, ces clauses automatiques comportent souvent des franchises élevées ou des plafonds bas. Vérifiez toujours les conditions générales avant de valider votre location. Soyez vigilant sur les détails.
La faute lourde ou intentionnelle annule généralement cette renonciation. L’imprudence caractérisée reste donc un danger pour votre entreprise. La prudence demeure de mise.
Comparatif financier : coût ponctuel vs prime annuelle
Évaluez le coût d’un contrat annuel si vous louez régulièrement du matériel. La prime globale est souvent plus avantageuse que les frais quotidiens accumulés. Faites le calcul sur l’année.
Comparez les franchises entre les deux solutions. Les assureurs spécialisés offrent parfois des montants fixes plus bas que les pourcentages des loueurs. Cette différence peut sauver votre marge en cas de sinistre mineur.
Notez la souplesse d’une couverture globale. Vous n’avez plus besoin de déclarer chaque engin individuellement.
| Critère | Assurance Loueur | Contrat Annuel Dédié |
|---|---|---|
| Coût moyen | Taux journalier | Prime fixe |
| Franchise | Variable | Fixe négociée |
| Gestion administrative | Automatique | Déclaration |
| Flexibilité | Limitée | Étendue |
| Idéal pour… | Usage ponctuel | Usage régulier |
Gestion des preuves et tenue du carnet d’entretien
Rappelez l’obligation de la Vérification Générale Périodique tous les six mois. Sans ce document à jour, l’assureur peut refuser toute indemnisation. C’est une pièce maîtresse indispensable.
Le carnet d’entretien prouve votre bonne foi. Il atteste que les préconisations du constructeur ont été suivies rigoureusement. Conservez précieusement chaque rapport de visite technique.
Conseillez la numérisation systématique de vos justificatifs de maintenance. Cela facilite les échanges avec les experts, comme pour une Vmc moisissure assurance.
Gestion des sinistres et réflexes de maintenance
Savoir choisir son contrat est une chose, mais savoir réagir quand l’accident survient en est une autre pour garantir votre remboursement.
Checklist de l’état des lieux avant mise en service
Contrôlez visuellement la structure et les commandes dès la livraison. Cherchez les traces de chocs antérieurs ou les fuites hydrauliques visibles. Notez chaque anomalie sur le bon de réception.
Prenez des photos datées sous plusieurs angles avec votre smartphone. Ces preuves numériques sont irréfutables pour contester des réclamations abusives en fin de location. C’est votre meilleure protection juridique.
Vérifiez la présence du manuel d’utilisation et des dispositifs de sécurité. Un équipement incomplet doit être signalé immédiatement au loueur, comme pour une location de mini grue à chenilles pour levages complexes.
Procédure d’urgence et déclaration immédiate à l’assureur
Respectez les délais légaux de déclaration, souvent fixés à cinq jours ouvrés. En cas de vol, ce délai tombe généralement à quarante-huit heures. Agissez vite pour ne pas perdre vos droits.
Prenez des mesures conservatoires pour éviter que les dommages ne s’aggravent. Bâchez la machine ou sécurisez la zone pour prévenir d’autres accidents. L’assureur appréciera votre réactivité et votre professionnalisme.
Rassemblez les pièces justificatives comme les photos du sinistre et les témoignages. Un dossier complet accélère considérablement le processus d’indemnisation finale.
Jurisprudence sur les pannes et l’usure cachée
Observez les décisions de justice concernant la responsabilité du loueur pour vice caché. Si la panne est due à une fatigue structurelle ancienne, vous n’êtes pas responsable. La preuve reste toutefois complexe.
Démontrez que la défaillance est antérieure à votre prise en main. Utilisez les rapports de maintenance passés si vous y avez accès. Un expert indépendant peut aussi confirmer que l’avarie résulte d’une usure lente plutôt que d’un choc brutal.
La jurisprudence tend à protéger le locataire lorsque la panne résulte d’un défaut structurel préexistant, à condition de pouvoir fournir des preuves techniques tangibles et datées.
Anticipez la vétusté appliquée par l’expert lors du calcul de l’indemnité. Le remboursement total est rare.
Sécurisez votre trésorerie en maîtrisant les garanties internes et externes ainsi que les clauses d’exclusion liées au CACES. Souscrire une assurance location nacelle bris machine dédiée optimise vos coûts et garantit la continuité de vos chantiers. Protégez durablement votre rentabilité opérationnelle face aux aléas techniques imprévus.